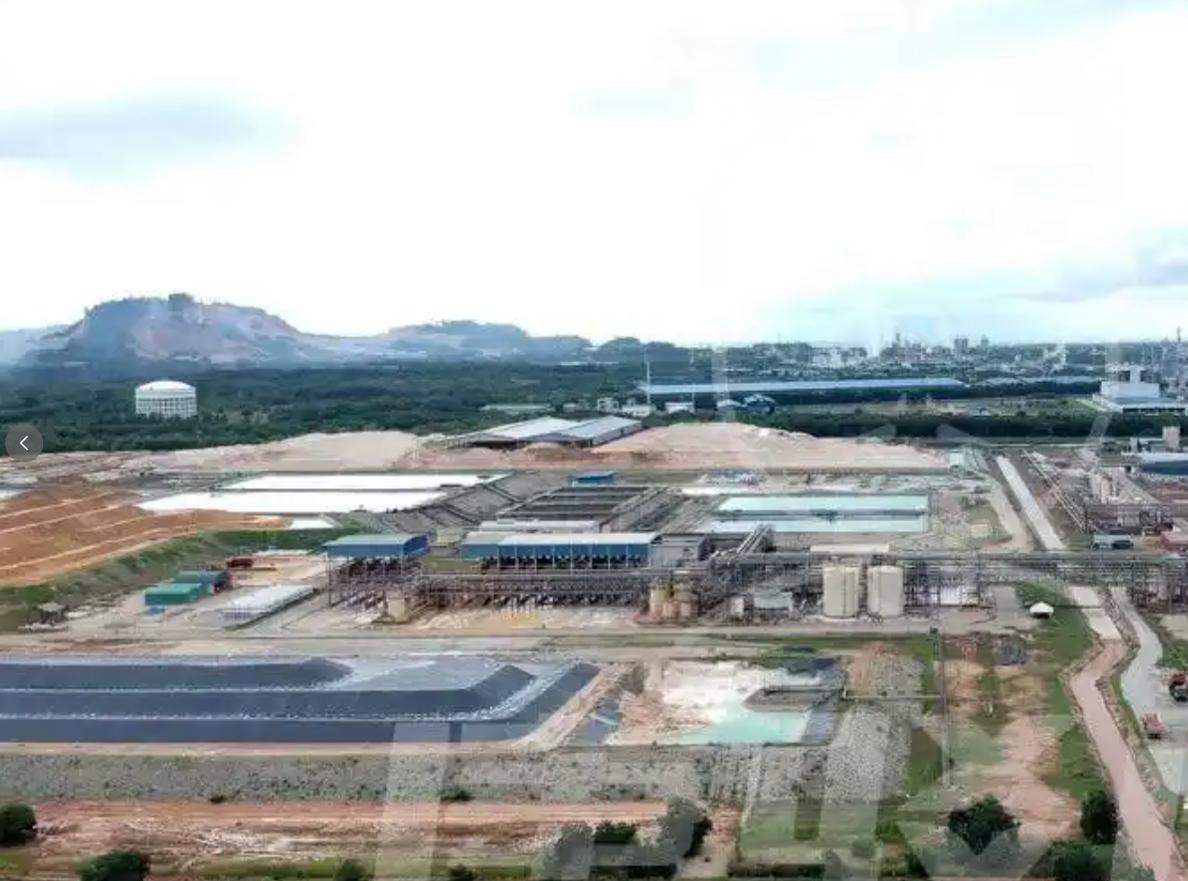
【西方吹上天的稀土“突围”,一年才搞出62吨,不够塞牙缝的】中国稀土的优势地位要被撼动了?澳大利亚莱纳斯公司对外公布,2026财年生产出62吨镝、铽两类重稀土,这条消息很快引发广泛讨论。
不少网友随即认为“西方稀土已经实现突围”“中国稀土优势不再”,仿佛全球稀土供应链马上就要迎来大的变动。
实际上呢?恰恰证明,西方集齐全部力量也没能打破我们的垄断。

镝和铽这两种重稀土,全球一年的需求量不到2000吨,62吨摊进去只占3%上下。这个数字放在一家企业身上算是个里程碑,可放到全球供应链里,分量轻得很。
元股证券:ygzq.hk
再看中国这边,稀土产量占全球近70%,全球九成以上的冶炼分离产能集中在中国,稀土冶炼产品占到全球94%。
一边是一年几十吨的爬坡产量,一边是几十年攒下来的全链条产能,两边根本不在一个量级上,所谓洗牌从何谈起。
再细看这62吨的来路,成色也没有喊出来的那么足。整个2026财年拆成四个季度,镝和铽的产量分别是9吨、26吨、8吨、19吨,数字忽高忽低,起伏很大,说明生产线还在边跑边调,远没有到稳定供货的地步。
而且这62吨是氧化物,也就是把矿石里的元素初步分离出来的中间料,离做成高端电机、风电设备里用的磁材,中间还有好几道深加工工序要走。
莱纳斯手里的矿石本身重稀土含量就低,开采和分离的成本压不下来,产品在市场上卖,价格天然比不过规模化生产的货源。
西方从找矿、建厂到分离提纯,前后忙活了这么多年,聚拢了资本、技术和政策扶持,一年才凑出62吨,这个进度本身就说明问题在哪。
重稀土这道坎,难就难在不是光有矿、光砸钱就能跨过去。镝、铽这类元素主要藏在离子型稀土矿里,中国的中重稀土资源集中在江西、福建、广东一带,占到全球中重稀土储量的80%以上。
资源禀赋摆在那里,其他国家想找同类型的矿,难度本就很大。
就算有了矿,把混在一起的十几种稀土元素一个个分开,要经过上百级萃取槽串联提纯,纯度做到小数点后6个9,这套工艺靠的是一代代工程师在车间里摸出来的经验,靠的是成熟配套的药剂、设备和环保流程,成本还能压到国外的1/5。
这种积累是几十年一点一点磨出来的,不是新建一两条生产线、引进几套设备就能在一两年内复制到位的。
中国手里的牌,也从来不只是地下埋着多少矿。从开采、选矿、冶炼分离到精深加工,再到回收利用,整条产业链在国内形成闭环,原料进得来、产品出得去,各个环节互相配套,效率和成本优势一环扣一环。
开采指标和冶炼产能由国家总量调控,行业集中度高,不会出现各自为战、低价乱战的局面。关键分离技术列入限制出口目录,核心本事攥在自己手里。
2025年4月4日,商务部会同海关总署对钐、钆、铽、镝、镥、钪、钇7类中重稀土相关物项实施出口管制,镝和铽都在名单上,合规贸易之外,供应节奏掌握在自己手中。
资源、技术、产能、政策四层叠在一起,才构成外界所说的垄断地位,缺了哪一层都撑不起这个局面。
线上股票配资西方这些年大力扶持本土和盟友的稀土项目,真实盘算也并不是真要在短期内把中国货全部替掉。小批量、高成本的产能,更多是买一份供应上的保险,在国际谈判和价格博弈里多留一个筹码。
这些项目能不能长期养活,能不能把产量稳住、把成本降下来,能不能把下游深加工环节配齐,眼下全是问号。
靠几家企业分散爬坡,想撼动一个完整的产业体系,时间跨度是以十年计的,中间任何一个环节掉链子,整条线都转不起来。
稀土格局走到今天,靠的是资源禀赋、技术积累、产业链配套和政策调控几十年叠加出来的综合优势,这种优势不是一两家工厂投产、一年产出几十吨重稀土就能撬动的。
看这类消息,先把数字放回全球大盘子里掂量清楚,再对照完整的产业链条看明白,结论自然不会被热闹的口号带着走。
62吨重稀土的产出杠杆炒股失败多吗,记录的是西方从零起步的一段爬坡,记录不了中国垄断地位的松动。真正决定全球稀土供应链走向的,仍然是那套几十年磨出来、还在持续升级的完整体系。

中国十大股票配资 - 元股证券提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯